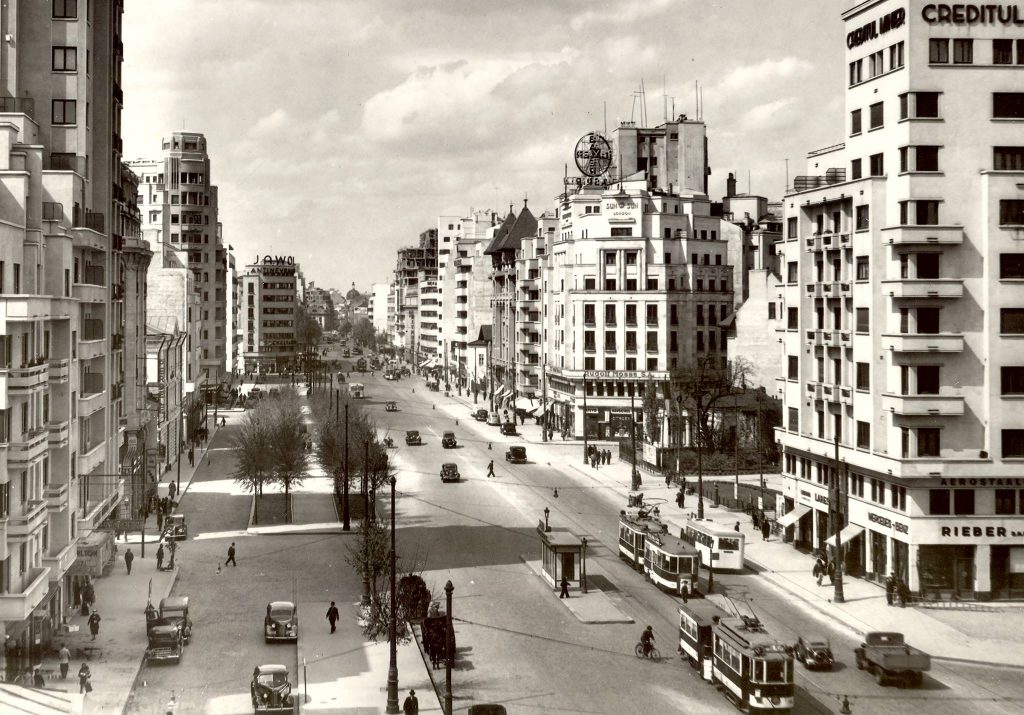
În 1930, Bucureștiul trăia cu două registre paralele de „plată”: impozitele mari (stabilite prin lege națională, pe venituri și proprietăți) și taxele comunale (plăți locale pentru autorizații, servicii, utilizări ale spațiului public sau diverse formalități). Dacă primele loveau „în bloc” (clădiri, comerț, salarii), celelalte apăreau în viața de zi cu zi: când ocupai trotuarul cu marfă, când aveai de rezolvat un act, când intrai cu autobuzul în raza Capitalei, când făceai o ceremonie.
Mai jos este o radiografie documentată a principalelor tipuri de impozite și taxe pe care le întâlnea un bucureștean în 1930—nu ca listă seacă, ci ca mecanism: cine plătea, pentru ce, și cum arăta „prețul” unui oraș administrat prin tarife.
Impozitele „grele”: venituri, clădiri, comerț, salarii
Baza fiscală era construită pe impozite directe pe categorii de venit (agricol, clădiri, valori mobiliare, comerț/industrie, salarii, profesii), la care se adăuga un impozit progresiv pe venitul global. În termeni simpli: statul încerca să prindă venitul „după sursă”, apoi să îl recalculeze și „pe total”, acolo unde era cazul.
Două repere clare, ușor de înțeles și relevante urban:
- Impozitul pe veniturile proprietăților clădite: funcționa ca un impozit pe venitul net obținut din clădiri (și din proprietăți asimilate), cu o cotă fixă prevăzută de lege.
- Impozitul pe venitul întreprinderilor comerciale și industriale: viza veniturile nete din activități comerciale și industriale (și alte exploatări tratate similar), tot cu o cotă stabilită explicit.
În plus, legislația permitea impuneri adiționale în folosul comunelor în limite precise: adică orașul putea adăuga o cotă locală „peste” anumite impozite elementare (de exemplu, pe clădiri sau pe comerț/industrie), în cadrul unor plafoane legale.
Cu alte cuvinte: chiar și când plăteai „la stat”, o parte din logica de finanțare a orașului putea veni printr-o cotă locală atașată acelor impozite—un fel de punte între bugetul central și nevoile municipale.
Taxele comunale: orașul ca ghișeu permanent
Dacă impozitele îți urmăreau venitul și proprietatea, taxele comunale îți urmăreau mișcarea prin oraș: autorizații, avize, verificări, consultări de planuri, schițe, certificate. În documentele municipale apar explicit astfel de taxe, legate de activitatea tehnică și administrativă a orașului (cadastru, sistematizare, controlul construcțiilor etc.).
Practic, Bucureștiul își monetiza funcția de „regulator”: pentru orice operațiune urbană care trecea prin aprobări (parcelări, schițe, certificate, consultarea planurilor), exista un cost.
Trotuarul avea preț: taxă pe ocuparea spațiului public din fața prăvăliei
Un detaliu care spune mult despre economia străzii: municipalitatea stabilea o taxă pe ocuparea trotuarului de către comercianți, calculată pe metru pătrat. Asta înseamnă că trotuarul era tratat ca resursă fiscală: nu doar infrastructură, ci suprafață taxabilă atunci când devenea extensia prăvăliei (marfă expusă, lăzi, suporturi, probabil orice „invada” spațiul public).
Este genul de taxă care nu se simte „o dată pe an”, ci se simte „zilnic”, pentru că ține de gestul banal al comerțului stradal: cât ieși pe trotuar, cât ocupi, cât plătești.
Ceremonia se taxa: tarife pentru oficierea căsătoriilor, pe clase
În 1930, oficierea căsătoriilor apare în documente municipale cu tarife diferențiate pe clase (o formă de segmentare administrativă a serviciului). Mai mult, apare ideea unei clase speciale pentru populația nevoiașă—adică un mecanism (cel puțin discutat/prevăzut) de acces fiscal diferențiat la un serviciu public.
Aici se vede foarte clar cum administrația combina două lucruri:
- finanțare (taxă pentru serviciu),
- legitimitate socială (posibilă „plasă” pentru cei fără bani).
Mobilitatea costa: taxe și reguli pentru autobuze în raza Capitalei
O altă zonă unde orașul strângea bani și controla fluxuri: transportul. În documente apar atât taxe de circulație pentru autobuze (legate de eliberarea unui carnet/autorizații), cât și o taxă lunară asociată intrării/staționării în Capitală (formulată ca o plată recurentă pentru fiecare vehicul care intră și operează în raza municipiului).
Dincolo de suma în sine, important este principiul: Bucureștiul nu taxa doar „posesia”, ci și utilizarea infrastructurii urbane (circulația, staționarea, terminusul), iar fiscalitatea era lipită de controlul efectiv al traseelor și al operării.
„Taxa de folosință a drumului”: când orașul concesiona strada
În hotărâri municipale apare și ideea de taxă de folosință a drumului, legată de situații în care se acordau concesiuni ce afectau strada (de exemplu, traversări, linii, instalații). Nu e un impozit „pentru toți”, ci o taxă de tip infrastructural: plătești pentru că folosești (și afectezi) domeniul public.
Ce rămâne, la final, din fotografia fiscală a anului 1930
Bucureștiul din 1930 nu era doar un oraș care „încasează impozite”; era un oraș care își construia bugetul din multe plăți mici, lipite de gesturi cotidiene: trotuar, autorizații, transport, formalități. Impozitele erau scheletul, dar taxele comunale erau nervii: dese, concrete, repetate.
Și poate asta e cea mai actuală lecție: un oraș nu se finanțează doar din marile categorii fiscale, ci din modul în care își prețuiește (și taxează) spațiul, timpul și serviciile.